

por John Buckley
Los problemas meteorológicos y las tensiones geopolíticas han exigido más cautela a unos mercados cerealistas que parecían tenazmente bajistas en los últimos dos meses. Tras cuatro años de precios mínimos, ¿han tocado por fin fondo los cereales?
Parte del reciente repunte de los precios de los cereales se debe a la preocupación de que la demanda del sector de la energía y los biocombustibles pueda resurgir como consecuencia del reciente conflicto en Oriente Medio. Los precios del crudo, en particular, llevaban tiempo cayendo desde los máximos alcanzados tras las sanciones impuestas a las exportaciones rusas a raíz de la invasión de Ucrania. El impacto ha sido más profundo en los mercados de aceites vegetales, donde los principales componentes, como la palma, la soja y la colza, se enfrentan a una mayor competencia por la materia prima por parte de las industrias de biodiésel de América (del Norte y del Sur), Indonesia y otras. Sin embargo, el maíz también se encuentra en una posición expuesta, ya que sólo el uso de etanol en Estados Unidos representa el 43% del consumo nacional del cereal.
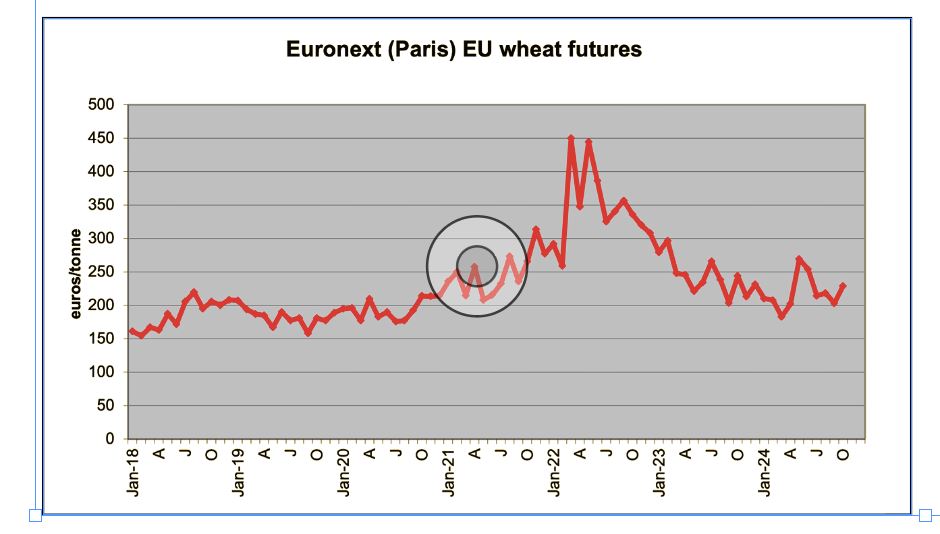
Dicho esto, es probable que las perspectivas menos halagüeñas de la oferta de cereales hayan influido más en la subida de los precios, especialmente del trigo. En Europa, por ejemplo, una temporada de siembra retrasada por las lluvias -y de nuevo demasiada humedad en torno a la cosecha- ha reducido la producción en al menos 10 millones de toneladas, hasta 123 (o menos), su peor resultado en varios años. Francia, principal productor de trigo de la UE, se ha visto especialmente afectado, con su cosecha más baja de los últimos 40 años, mientras que Alemania, segundo productor, también ha sufrido una fuerte caída, y el Reino Unido, un descenso del 22%. Una encuesta realizada a finales de agosto reveló también que la calidad del trigo francés se vio afectada por las condiciones meteorológicas: sólo una cuarta parte de la cosecha cumplió la norma de 76 kg/hectolitro de peso hectolítrico, una pauta que puede repetirse en cierta medida en otros Estados miembros. Ello sugiere que las importaciones de grano de mejor calidad para las industrias harinera y alimentaria deberán mantenerse en los niveles más altos de las dos campañas anteriores. La contribución neta de la UE a las exportaciones mundiales de trigo panificable también se reducirá en 7 u 8 millones de toneladas con respecto a la campaña anterior. Por si fuera poco, al cierre de esta edición la siembra en Francia sufría graves retrasos debido a las lluvias, un comienzo preocupante para la cosecha del próximo año.
Rusia, el mayor exportador de trigo, se ha mantenido ambivalente en el mercado del trigo. Por un lado, las estimaciones de la cosecha de trigo de 2024 -que ya eran muy inferiores a las del año pasado- han vuelto a caer, mientras que el tiempo seco ha retrasado la siembra, ha reducido la superficie probable y ha amenazado a la cosecha de trigo de 2025 con su peor comienzo en 11 años. La región meridional de Rusia, clave para las exportaciones, ha sido una de las más afectadas, con lluvias por debajo de la media durante siete meses. Sin embargo, aunque los mercados tienen que tomar nota de este indicador alcista a largo plazo, no pueden ignorar que el grano viejo ruso sigue acumulándose en los mercados mundiales de exportación con enormes descuentos y que sus envíos han alcanzado volúmenes casi récord en los primeros meses de la nueva campaña 2024/25. Aunque los precios del trigo ruso con un 12,5% de proteína para envíos próximos (en torno a 225/232 $/tonelada) repuntaron recientemente al conocerse las condiciones meteorológicas de la cosecha, seguían siendo al menos 30 $/tonelada más baratos que el trigo alemán similar y 15 $ más bajos que las ofertas rumanas. Naturalmente, grandes compradores como Egipto, Arabia Saudí y Argelia -y muchos otros más pequeños- han estado recurriendo a Rusia en lugar de a proveedores rivales para satisfacer sus necesidades de importación. El organismo estatal de compras de Egipto (GASC) llegó incluso a firmar un megacuerdo para importar 3,12 millones de toneladas de trigo “originario del Mar Negro” (en su mayor parte ruso) para el periodo noviembre-abril. Egipto, a menudo el mayor importador de trigo del mundo, también ha declarado su intención de reducir el uso de trigo en su producción de pan subvencionada por el Estado, utilizando en su lugar más maíz (más barato) y sorgo. Queda por ver lo pronto o acertado que resultará ese movimiento, pero su mensaje bajista debe ser asumido por los mercados.
Un vistazo a la corta lista de otros grandes proveedores de trigo también exige cierta cautela a los analistas comerciales recientemente bajistas. El tiempo seco y los daños causados por las heladas podrían reducir aún más la previsión oficial de la cosecha australiana, recientemente recortada a algo menos de 32 millones de toneladas; algunos analistas estiman que podría llegar a 27 millones de toneladas. No se trata de una mala cosecha si se compara con los resultados a largo plazo de Australia, pero está muy por debajo de los entre 30 y 40 millones de toneladas de las últimas campañas (antes del retroceso de 26 millones de toneladas del año pasado).
Se preveía que la cosecha argentina pasara de los 16 millones de toneladas del año pasado a más de 18 millones, pero también podría verse comprometida por el tiempo seco en el momento de la siembra en algunas zonas clave. Esperemos que algo de lluvia en el radar rescate la situación a tiempo.
Al menos Norteamérica parece haber tenido una mayor cosecha de trigo. EE.UU. ha pasado de 49,3 millones el año pasado a casi 54 millones de toneladas y no sólo se prevé que esta campaña exporte unos 3 millones de toneladas más que la anterior, sino que ya está superando esa previsión con un aumento de las ventas del 30% en lo que va de campaña (iniciada en junio en EE.UU.). Sin embargo, aunque la siembra de trigo de invierno en EE.UU. para 2025 llega a tiempo, los agricultores necesitan más lluvia en algunas zonas secas para que los cultivos empiecen con buen pie antes de que se instale el letargo invernal.
La cosecha de trigo de Canadá, sembrada en su mayor parte en primavera, sigue centrada principalmente en su estimación de cosecha para 2024, recientemente recortada a 34,3 millones de toneladas, pero aún superior a la del año pasado (algo menos de 33 millones). Tras las recientes revisiones al alza de las estimaciones de cosechas anteriores, Canadá también dispone de más existencias de enlace, por lo que debería poder aumentar su contribución a la exportación.
En general, sin embargo, las revisiones a la baja de las cosechas de algunos exportadores para 2024 sugieren que la producción mundial de trigo se ha sobrevalorado en cierta medida y, dado que se cree que el consumo ya está superando a la producción por un buen margen, las estimaciones del total de las existencias mundiales y de los ratios existencias/utilización necesitan algún recorte más. Junto con las dudas meteorológicas sobre las perspectivas de algunos países para 2025, sugiere que las primas mostradas por los precios a plazo del trigo en los mercados de futuros, especialmente Chicago y otros contratos estadounidenses, pueden estar justificadas, al menos por el momento.
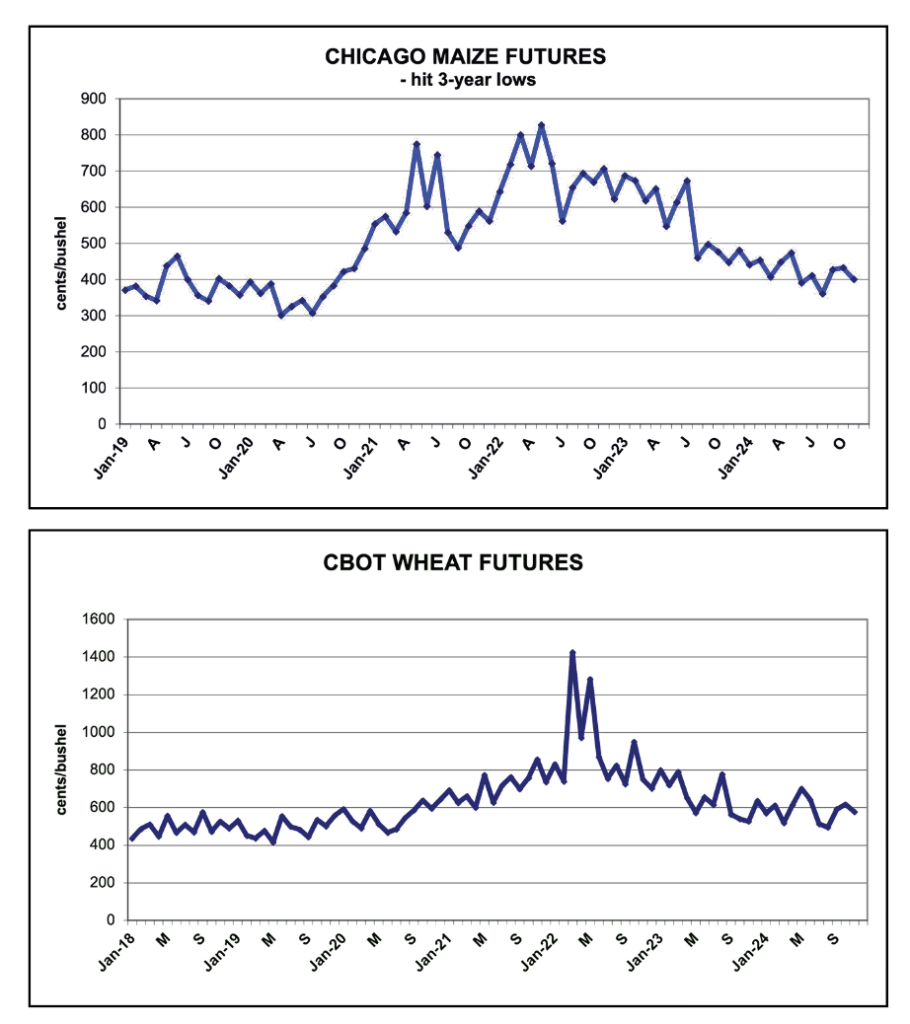
El índice de precios de los cereales de la FAO se suavizó el mes pasado, con una media de casi un 12% más barato que hace un año. Los futuros del trigo de Chicago alcanzaron recientemente su nivel más bajo desde mediados de 2020, con algo menos de 5 dólares por bushel (unos 184 dólares/tonelada), pero recientemente han vuelto a situarse en torno a los 6 dólares (tras un máximo de 617,25 dólares). Los meses de futuros lejanos muestran unos 6,30 dólares para el verano de 2025 y hasta 6,70 dólares para mediados de 2026. Los futuros del trigo molinero parisino para entrega próxima cotizaban recientemente a mediados de los 220 euros por tonelada, subiendo a mediados de los 240 euros para la primavera de 2026.
¿Mucho maíz?
Los precios del maíz alcanzaron en agosto un nuevo mínimo de 360,5 $/bushel en los mercados de futuros estadounidenses. Aunque desde entonces se han recuperado hasta superar los 4,20 dólares, siguen cerca de los niveles más baratos desde mediados de 2020. Por otra parte, los futuros del maíz en París consiguieron mantenerse alejados de su mínimo de febrero de 2024 de 173 euros/tonelada y desde entonces se han recuperado hasta situarse en torno a los 215 euros. Los futuros sugieren una nueva recuperación a lo largo del próximo año, hasta unos 4,50 dólares en EE.UU. y 240 euros en Europa.
El mercado del maíz ha respondido últimamente de forma errática a algunos factores contradictorios. En EE.UU., el panorama es bajista, otra gran cosecha -menos de 5 millones de toneladas por debajo de los abultados 390 millones de toneladas del año pasado- está bien avanzada en condiciones mayoritariamente favorables, soleadas y secas. El Departamento de Agricultura de EE.UU. prevé que los precios medios estacionales del maíz bajen a 4,10 dólares por bushel, frente a los 4,65 dólares de la temporada pasada y los 6,54 dólares del año anterior.
Los comerciantes de maíz también han estado pendientes de las condiciones meteorológicas en América Latina, donde el ciclo El Niño/La Niña de principios de año dejó una cosecha menor (122 millones de toneladas frente a los 137 millones del año anterior) en Brasil, segundo exportador mundial del cereal. En este momento, el USDA espera que una mayor superficie plantada permita obtener una cosecha brasileña de 127 millones de toneladas en 2025 y más exportaciones de ese origen, pero hay que vigilar el tiempo caluroso y seco que retrasa la siembra al cierre de esta edición. Argentina también ha sido un poco demasiado seca para la siembra en algunas regiones.
Los mercados del maíz también han estado absorbiendo cosechas bastante decepcionantes de la UE y Ucrania (más importaciones, menos exportaciones, respectivamente). Sin embargo, China, segundo mayor importador de maíz, ha conseguido ampliar un poco su propia cosecha este año, lo que le ha permitido mantener su déficit bajo control.
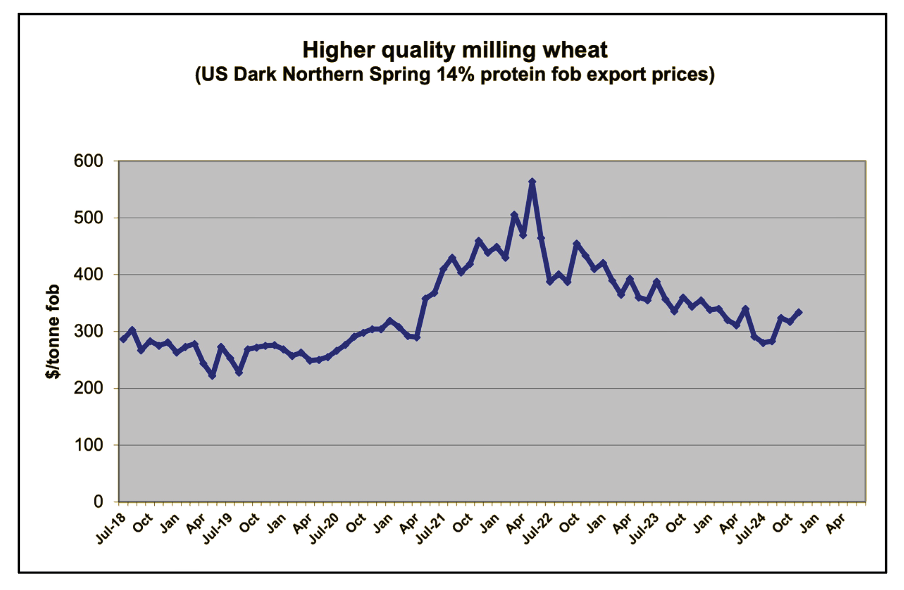
En conjunto, se prevé que la oferta mundial de maíz descienda en unos 6 millones de toneladas, es decir, un 0,5%, más o menos en consonancia con las necesidades de consumo previstas, lo que mantendrá relativamente estables las existencias mundiales remanentes. Con la cosecha estadounidense clave en el cajón, los precios del maíz en los próximos meses seguirán de cerca el progreso de la cosecha en Sudamérica, pero por el momento la oferta parece buena.
… y también harina de soja
La climatología, las tensiones geopolíticas y la firmeza de los mercados energéticos han mantenido bastante firmes los mercados de semillas oleaginosas en los últimos meses frente a las grandes cosechas de soja de Estados Unidos y Latinoamérica. En el lado positivo de las harinas oleaginosas, la posible demanda adicional de aceite vegetal para satisfacer las crecientes necesidades de biodiésel sugiere mayores tasas de trituración, lo que se traduce en una mayor producción de harinas, lo quiera o no el mercado. A este respecto, la atención se centra especialmente en China, el mayor mercado de harinas, donde la ralentización económica e industrial ha puesto en tela de juicio la cantidad de harina de soja que puede consumir en el próximo año. Sin embargo, China a menudo demuestra que los escépticos se equivocan y, a corto plazo, su demanda ha sido bastante boyante, en gran parte debido a la preocupación en Pekín de que el regreso de una presidencia de Trump pueda significar nuevas sanciones comerciales que interrumpan este comercio. Por otro lado, este factor también puede ser exagerado, dado que China, durante gran parte del año pasado, ha ido desplazando cada vez más su demanda de importación de soja hacia los mayores suministros de Brasil, a menudo más baratos.
Al igual que en los mercados de cereales, también existe la posibilidad de que el riesgo de guerra en Ucrania u Oriente Próximo y las inquietudes que lo acompañan impulsen a la comunidad especulativa hacia nuevas posiciones de “compra” en los mercados de futuros de cereales y oleaginosas, lo que provocaría una subida de los precios. En la actualidad, el USDA considera que el mercado nacional de harina de soja de EE.UU. para la próxima temporada alcanzará una media de sólo 320 $/tonelada, lo que supone una fuerte caída con respecto a los 385 $ de la temporada pasada y una aún mayor con respecto a la media de 452 $ de 2022/23.
En el caso de la harina de girasol, el principal problema han sido las decepcionantes cosechas de Ucrania y Europa, principales exportadores. La estimación de la cosecha ucraniana se redujo recientemente en un millón de toneladas, hasta 12,5 millones, lo que la sitúa 3 millones por debajo de la del año pasado. En la UE, los constantes problemas meteorológicos redujeron los rendimientos de Bulgaria y Rumanía a niveles “desastrosos”, los más bajos de los últimos 15 años. El rendimiento de Hungría también cayó un 5% por debajo de su media quinquenal, mientras que el retraso en el desarrollo de los cultivos en Francia y el creciente riesgo de malas condiciones meteorológicas para la cosecha hacían presagiar malas perspectivas para la contribución de este productor clave. En consecuencia, el prestigioso analista Strategie Grains redujo su previsión de cosecha total de semillas de sol en la UE de 9,3 a 8,9 millones de toneladas, frente a los 9,8 millones del año pasado. También recortó por quinto mes consecutivo su previsión de cosecha de colza en la UE, hasta 16,7 millones de toneladas, un 16,5% menos que el año pasado (cerca de 20 millones). También se prevé que la cosecha del otro gran proveedor, Rusia, disminuya en más de un millón de toneladas, hasta situarse en torno a los 16 millones.
No todo es pesimismo. Al cierre de esta edición, el gobierno canadiense acababa de elevar su previsión actual de cosecha de colza a casi 19 millones de toneladas y, basándose en la llegada al mercado de una oferta superior a la esperada, su estimación para 2023 en nada menos que 900.000 toneladas, lo que supone un aumento de las existencias de enlace para esta campaña. El factor negativo, para los clientes extranjeros de colza canadienses, es que su demanda interna de trituración sigue creciendo hasta nuevos niveles récord, principalmente para alimentar la industria norteamericana de biocombustibles, en constante expansión. Aun así, los analistas del Gobierno creen que el coste de la materia prima será, de media, un 11% más barato en la campaña 2024/24 (iniciada en agosto en Canadá) y que la trituración impulsada por el petróleo producirá abundante harina de colza canadiense que necesitará compradores.
La soja hará todo lo posible por llenar los huecos dejados por otras oleaginosas, especialmente si América Latina obtiene sus mayores cosechas de soja en el primer trimestre de 2025. La siembra de colza en la UE para 2025 también podría aumentar, mientras que las superficies de girasol y soja se mantendrían estables para 2025. Sin embargo, este año ha recordado a los mercados que esas cosechas dependerán más de los rendimientos determinados por una meteorología lejana, actualmente desconocida.
por John Buckley